Organisatorisches zum Jahresende
In der Folge fassen wir kurz die wichtigsten steuerlichen Hinweise zum Jahresende zusammen.
Gelegenheit für beitrags- und steuerfreie Sachentholungen ("fringe benefits") nutzen
Wie bereits in unserem Rundschreiben Nr. 15 berichtet, wurde auch für das Jahr 2025 die Höchstgrenze für die beitrags- und steuerfreien Sachentlohnungen („fringe benefits“) von ursprünglich € 258,23 auf € 1.000 bzw. € 2.000 für Arbeitnehmer mit zu Lasten lebenden Kindern angehoben. Eine Sachentlohnung kann als sehr günstige Methode für eine kleine Gehaltsaufbesserung genutzt werden.
Begünstigt sind Bezieher von lohnabhängigen Einkommen (Arbeitnehmer) sowie Bezieher von Einkünften, die einer lohnabhängigen Beschäftigung gleichgestellt sind (Verwalter, Geschäftsführer).
Die Steuerbefreiung für 2025 umfasst Sachbezüge in Form von Waren oder Dienstleistungen sowie Zahlungen, die der Arbeitgeber übernimmt oder erstattet, etwa für die Versorgung mit Wasser, Strom und Gas im Haushalt, die Miete einer Hauptwohnung oder die Zinsen für ein Hypothekardarlehen zur Finanzierung einer Erst- bzw. Hauptwohnung. Für solche Kostenerstattungen, welche über den Lohnstreifen ausgezahlt werden, ist eine genaue Dokumentation der Unterlagen notwendig, welche dem Lohnbüro für die Lohnabrechnung auszuhändigen ist.
Auch Gutscheine (Geschenk- oder Einkaufsgutscheine wie z. B. Monni Card, Renefit der Raiffeisen, ENI-Treibstoffgutscheine usw.), die vom Arbeitgeber an die Arbeitnehmer/Verwalter ausgegeben werden, zählen zu den steuerfreien Sachbezügen – ein Vorteil der Gutscheine liegt darin, dass der Arbeitnehmer für diese dem Arbeitgeber keine eigene Dokumentation aushändigen muss (im Unterschied zu den Spesenerstattungen).
Nachdem der Freibetrag für die gewährten beitrags- und steuerfreien Sachentlohnungen auf Jahresbasis gilt und bei Überschreiten der gesamte Betrag der Sachentlohnung beitrags- und steuerpflichtig wird, müssen diese Sachentlohnungen in Rücksprache mit dem Lohnbüro getätigt werden, welches diese auch getrennt im Lohnstreifen des jeweiligen Mitarbeiters ausweisen muss. Für Sachentlohnungen, welche einem Verwalter zusätzlich zum Verwalterbezug gewährt werden, ist für die steuerliche Absetzbarkeit bei der Gesellschaft zusätzlich ein entsprechender Beschluss der Gesellschafterversammlung notwendig.
Für die steuerliche Behandlung von Sachbezügen gilt das erweiterte Kassaprinzip, das auch für Lohneinkünfte Anwendung findet. Demnach zählen Sachbezüge, die bis zum 12. Januar 2026 gewährt werden, noch zum Steuerjahr 2025. Der Zeitpunkt des Zuflusses ist der Moment, in dem der Sachbezug den Verfügungsbereich des Zahlenden verlässt und in das Vermögen des Empfängers übergeht.
Dies gilt sowohl für Barzahlungen als auch für Sachbezüge. Bei Gutscheinen, die an die Arbeitnehmer ausgegeben werden, wird die Leistung bereits dann als zugeflossen betrachtet, wenn der Arbeitnehmer darüber verfügen kann – unabhängig davon, ob der Gutschein zu einem späteren Zeitpunkt eingelöst wird.
Zahlung der Verwalterentgelte
Um die Verwalterentgelte noch im Jahr 2025 steuerlich in Abzug zu bringen, müssen die Zahlungen bis spätestens 12. Jänner 2026 durchgeführt werden.
Rechnung Privatnutzung Pkw
Falls betriebliche Pkws den Arbeitnehmern zur Privatnutzung zur Verfügung gestellt werden, ist der Pauschalbetrag laut den ACI-Tarifen in Rechnung zu stellen und bis Ende des Jahres zu begleichen – ausgenommen sind Pkws, deren Gebrauch über den Lohnstreifen als Sachentlohnung abgerechnet wird.
Hinweis Steuerbonus für Neuinvestitionen 4.0
Wir weisen darauf hin, dass für die Nutzung des Steuerbonus für Neuinvestitionen 4.0 die Vernetzung der Maschinen und Anlagen nicht nur zum Zeitpunkt der Inbetriebnahme bestehen muss, sondern während des gesamten Zeitraumes der Nutzung des Steuerguthabens, also in der Regel für mindestens 3 Geschäftsjahre, dokumentiert nachgewiesen werden muss (bitte eventuell entsprechende Dokumentation von der Software herunterladen und sicher aufbewahren). Fehlt die Vernetzung bzw. der entsprechende Nachweis wird der Steuerbonus im Falle einer Kontrolle aberkannt und muss mit Zinsen und Strafen zurückgezahlt werden.
Weiters verlangt man für die Neuinvestitionen, für welche der Steuerbonus gewährt wird, die Beibehaltung im Unternehmen für mindestens zwei Steuerperioden nach deren Realisierung bzw. deren Vernetzung. Bei einer vorzeitigen Veräußerung des Gegenstandes ist der beanspruchte Steuerbonus zu erstatten. (ausgenommen sind Ersatzinvestitionen). Bei einer im Jahr 2025 erfolgten Vernetzung endet der Überwachungszeitraum also mit 31.12.2027.
Hinweis für Kunden mit einfacher Buchhaltung
Für Kleinunternehmen (Jahresumsatz bis zu € 500.000 für Dienstleister und € 800.000 für alle anderen Unternehmen), welche die vereinfachte Buchhaltung anwenden, gilt das sogenannte Kassaprinzip oder alternativ das Registrierungsprinzip. Dies bedeutet, dass die Erträge und die Kosten erst dann steuerlich relevant sind, sobald diese kassiert bzw. gezahlt wurden. Um nicht die einzelnen Zahlungen verbuchen zu müssen, sieht der Gesetzgeber als Vereinfachung die Möglichkeit vor, dass das Rechnungsdatum dem Zahlungsdatum entspricht. Es besteht somit am Ende des Jahres noch die Möglichkeit, das Betriebsergebnis etwas zu steuern, indem man zum Beispiel noch einen größeren Wareneinkauf tätigt (die entsprechende Rechnung muss allerdings noch mit Datum 2025 ausgestellt und auch innerhalb 2025 über den SDI-Kanal der elektronischen Rechnungen eingehen).
Hinweise für Freiberufler - Kassaprinzip
Bei Freiberuflern erfolgt die Ermittlung der Bemessungsgrundlage für die Einkommenssteuer auf Grundlage der effektiv im Kalenderjahr kassierten Erlöse und der gezahlten Kosten (Kassaprinzip), womit zum Jahresende für Freiberufler mit voraussichtlich gutem Jahresergebnis die Möglichkeit besteht, bestimmte noch anfallende Kosten oder bereits angefallene Kosten noch im Jahr 2025 zu zahlen oder das Inkasso von offenen ausgestellten Rechnungen versuchen, um ein Jahr (auf 2026) zu verschieben.
Bei schwächeren Ergebnissen verhält es sich genau umgekehrt: In diesen Fällen kann man versuchen offene Lieferantenrechnungen oder auch die Zahlung der Löhne auf die ersten Tage im Jänner 2026 zu verschieben.
Freiberufler, welche hingegen im Jahr 2024 dem zweijährigen Vorab-Konkordat zugestimmt haben und somit die Einkommen der Jahre 2024 und 2025 fixiert haben, sollten versuchen offene ausgestellte Rechnungen noch innerhalb 2025 zu kassieren und andererseits erhaltene Eingangsrechnungen erst im Jahr 2026 zu zahlen, nachdem ab 2026 die Einkommensermittlung wieder analytisch erfolgt (außer man plant auch für die Jahre 2026-2027 wieder dem Konkordats-Vorschlag zuzustimmen, wobei die entsprechenden Einkommensvorschläge der Einnahmenagentur noch nicht bekannt sind).
Absetzbare Spesen von Privatpersonen
Sämtliche Spesen, welche 2025 von Privatpersonen steuerlich in Abzug gebracht werden möchten, müssen bis 31. Dezember 2025 bezahlt werden (Bsp. Zusatzrentenfonds, Versicherungen, Wiedergewinnungsarbeiten, Energiesparmaßnahmen, Arztspesen, Spenden usw.).
Prüfung der Voraussetzungen für das Pauschalsystem („regime forfetario“)
Zum Jahresende stellt sich für einige Unternehmer und Freiberufler die Frage, ob sie die folgenden Voraussetzungen für die Anwendung des Pauschalsystems („regime forfetario“) mit Ersatzbesteuerung von 5% bzw. 15% (noch) erfüllen:
- der Umsatz aus allen unternehmerischen bzw. freiberuflichen Tätigkeiten darf im Vorjahr nicht mehr als € 85.000 betragen haben (bei Anmeldung der Tätigkeit im Laufe des Jahres, muss die Umsatzgrenze von € 85.000 verhältnismäßig auf die Anzahl der Tage der effektiven Tätigkeitsausübung berechnet werden). Bei Überschreiten des genannten Limits, verliert man die Voraussetzungen ab dem Folgejahr. Falls hingegen ein Umsatz von mehr als € 100.000 überschritten wird, verliert man die Voraussetzungen bereits im laufenden Jahr (bei Tätigkeitsanmeldung im Laufe des Jahres muss das Limit von € 100.000 nicht auf die effektiven Tage zurückgerechnet werden – dies im Unterschied zum Umsatzlimit von € 85.000);
- sofern auch ein Einkommen aus abhängiger Arbeit oder eine Rente bezogen wird, so darf es im Vorjahr nicht mehr als € 30.000 (voraussichtlich wird dieses Limit auch für 2025 wieder auf € 35.000 erhöht) betragen. Das Limit entfällt, sofern das Arbeitsverhältnis im Jahr vor Anwendung des Pauschalsystems aufgelöst wurde;
- eventuell gezahlte Vergütungen an lohnabhängige Mitarbeiter dürfen insgesamt nicht mehr als € 20.000 betragen;
- mit der Ausübung der unternehmerischen/freiberuflichen Tätigkeit darf gleichzeitig keine Beteiligung an Personengesellschaften, Freiberuflervereinigungen (Sozietäten) oder an Familienunternehmen bestehen. Das halten einer Beteiligung an einer Kapitalgesellschaft und Transparenzbesteuerung gilt hingegen nicht als Ausschlussgrund. Wird die Beteiligung im Laufe des Jahres abgetreten (vor dem 31.12), so darf das Pauschalsystem angewandt werden, zumal in diesem Fall das jeweilige Einkommen von der Beteiligung zur Gänze vom neuen Eigentümer der Anteile zu besteuern ist. Das Halten einer Beteiligung an einer GmbH ist grundsätzlich möglich (auch mit Transparenzbesteuerung), sofern man nicht direkt oder indirekt eine Mehrheitsbeteiligung (mehr als 50%) hält und wenn die GmbH keine gleiche oder ähnliche Tätigkeit wie die Einzelposition ausübt (dadurch will man einen Steuermissbrauch vermeiden). Falls eine solche Beteiligung vor Beginn der Ausübung der unternehmerischen/freiberuflichen Tätigkeit abgetreten wird, kann das Pauschalsystem auch schon für das laufende Jahr angewendet werden;
- der pauschalierte Kleinstunternehmer oder Freiberufler darf nicht vorwiegend gegenüber einem Auftraggeber tätig werden, mit welchem in den letzten zwei Jahren ein unselbstständiges Arbeitsverhältnis bestanden hat (Pflichtpraktikum von Freiberuflern ist davon ausgenommen - Achtung: viele freiberufliche Tätigkeiten sehen kein obligatorisches Praktikum vor). Dieser Ausschlussgrund kann immer erst am Ende des entsprechenden Kalenderjahres festgestellt werden und gilt dann für das Folgejahr.
Beispiel: ein Kleinstunternehmer eröffnet seine MwSt-Position im Jahr 2025 und hat in diesem Jahr mehr als die Hälfte seiner Inkassi vom vorigen Arbeitgeber bezogen, so bleibt er 2025 dennoch im Pauschalsystem verliert aber für 2026 die Voraussetzungen;
- die ausgeübte Tätigkeit darf nicht den Handel mit Immobilien, Baugrundstücken oder Fahrzeugen, welche für den Export bestimmt sind, zum Zweck haben;
- der Steuerpflichtige darf nicht gleichzeitig ein Sonderverfahren für die Ermittlung der MwSt anwenden (z. B. Verkauf von Tabak, Reisebüro, Tür-zu-Tür-Verkauf, Verkauf von gebrauchten Gegenständen, landwirtschaftliche Tätigkeit). Eine Ausnahme gilt jedoch für die Kleinlandwirte (Besteuerung im Rahmen des landwirtschaftlichen Ertrages), welche für etwaige gewerbliche oder freiberufliche Tätigkeiten das Pauschalsystem anwenden können.
Werden alle vorgesehenen neuen Zugangsvoraussetzungen eingehalten, so ist das Pauschalsystem das natürliche Abrechnungsverfahren. Es ist jedoch auch möglich oder in bestimmten Fällen vorteilhafter, die normale Abrechnung der MwSt und die normale Ermittlung der Einkommenssteuern zu wählen.
Wichtig: Laut einer Klärung der Einnahmenagentur zählt die dem Kunden in der Rechnung angelastete Stempelsteuer von € 2,00 zum Umsatz/Einkommen und muss als solcher auch der Besteuerung unterworfen werden (Achtung: ist daher auch beim jährlichen Umsatzlimit von € 85.000/ € 100.000 mit zu berücksichtigen).
Wechsel ins Pauschalsystem: Falls ein Steuersubjekt die Voraussetzungen für das Pauschalsystem in einem bestimmten Jahr hatte, aber freiwillig auf deren Anwendung verzichtet hat, so sind folgende Fälle zu unterscheiden:
- Unternehmer, welcher anstelle des Pauschalsystems die einfache Buchhaltung gewählt hat, kann bei Vorhandensein aller weiteren Voraussetzungen jederzeit nach Ablauf eines Kalenderjahres ins Pauschalsystem wechseln (beide Systeme stellen das Regelregime dar);
- Unternehmer, welcher anstelle des Pauschalsystems die ordentliche Buchhaltung gewählt hat, muss auch bei Vorhandensein aller weiteren Voraussetzungen mindestens für 3 Jahre mit der ordentlichen Buchhaltung abrechnen, darf also vorher nicht ins Pauschalsystem wechseln;
- Freiberufler, welcher anstelle des Pauschalsystems für die normale Abrechnung optiert hat, muss für mindestens 3 Jahre bei der normalen Abrechnung bleiben (Achtung: falls der Freiberufler hingegen in einem Jahr nicht die Voraussetzungen für das Pauschalsystem hatte und daher normal abrechnen MUSSTE, kann er auch vor Ablauf der 3 Jahre ins Pauschalsystem wechseln, sofern er in einem der Folgejahre die Voraussetzungen für das Pauschalsystem erfüllt).
Bei einem Wechsel vom normalen System zum Pauschalsystem darf die verminderte Ersatzsteuer von 5% nicht angewendet werden – die Voraussetzungen hierzu müssen von Anfang an bestehen.
Aufzeichnungen der Eingangsrechnungen und Vorsteuerabzug zum Jahresende
Nachdem gegen Jahresende besondere Fristen für die Aufzeichnung der Eingangsrechnungen zu beachten sind, fassen wir die diesbezüglichen Bestimmungen kurz zusammen:
Bei der Registrierung der Eingangsrechnungen ist bekanntlich das Datum der Umsatzerbringung, also das Rechnungsdatum ausschlaggebend und nicht das Versand- oder Erstellungsdatum der Rechnung. Beispiel: Eine Rechnung wird mit Rechnungsdatum 28.09.2025 ausgestellt und kann innerhalb 12 Tagen bis zum 08.10.2025 über den SDI-Kanal versendet werden. Die innerhalb 08.10.2025 erhaltene Rechnung kann bis zum 15.10.2025 registriert und somit noch in der MwSt-Abrechnung des Monats September berücksichtigt werden. Diese Regel gilt nur für die periodischen MwSt-Abrechnungen im Laufe des Jahres.
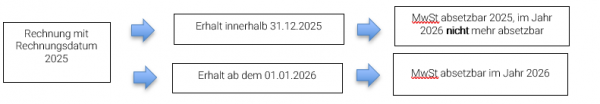
Eine Ausnahme gilt hingegen für Eingangsrechnungen zum JAHRESENDE. Hier gilt der Grundsatz, dass die Vorsteuer für Rechnungen nur im Jahr des Erhalts abgezogen werden kann. Man hat in diesem Fall auf den Rechnungseingang beim SDI-Kanal zu achten.
Beispiele:
- Rechnungsdatum 20.12.2025, Empfang der Rechnung über den SDI-Kanal innerhalb 31.12.2025, Absetzbarkeit der MwSt im Dezember 2025 bzw. im IV. Trimester 2025 bei trimestraler Abrechnung. Im Jahr 2026 darf die MwSt einer Rechnung mit Rechnungsdatum 2025 und Erhalt 2025 hingegen nicht mehr abgezogen werden.
- Rechnungsdatum 30.12.2025 Empfang der Rechnung über den SDI-Kanal am 02.01.2026, Absetzbarkeit der MwSt im Jänner 2026 bzw. innerhalb des Jahres 2026.
Rechnungen bzw. Aufwände welche mit 2026 verbucht werden, kompetenzmäßig aber noch das Jahr 2025 betreffen, müssen für die Bilanzerstellung und für die Steuerberechnung buchhalterisch abgegrenzt werden.
Empfehlung: Für die zum Jahresende noch zu erhaltenen Rechnungen mit einem größeren Rechnungsbetrag ist es zwecks eines zeitgerechten MwSt-Abzuges somit sinnvoll, vorab die Lieferanten auf eine elektronische Übermittlung der Rechnungen noch innerhalb Dezember 2025 hinzuweisen (dadurch erspart man sich dann auch die buchhalterische Abgrenzung der Rechnung).
Pflichtversicherung gegen Naturkatastrophen für Unternehmen
Wir erinnern nochmals daran, dass ab 01.01.2026 alle Klein- und Kleinstunternehmen (weniger als 50 Mitarbeiter und Umsatz ODER Bilanzsumme unter € 10 Mio.), welche im Handelsregister eingetragen sind, verpflichtet sind, eine Versicherung gegen Naturkatastrophen abzuschließen. Die Pflicht umfasst:
- Grundstücke und Gebäude - Bilanzposition B-II Nr. 1) laut Art. 2424 vom ZGB;
- Maschinen und Anlagen - Bilanzposition B-II Nr. 2) laut Art. 2424 vom ZGB;
- Betriebs- und Geschäftsausstattung - Bilanzposition B-II Nr. 3) laut Art. 2424 vom ZGB.
Wer keine Versicherung abschließt, wird von öffentlichen Beiträgen ausgeschlossen.
Für Betriebe, die eine Tätigkeit der Verabreichung von Speisen und Getränken ausüben oder die im Beherbergungsgewerbe (Hotels, Ferienwohnungen usw.) tätig sind und die unter die Klein- und Kleinstunternehmen fallen, ist ein Aufschub bis zum 31.12.2026 geplant.
Lagerbuchhaltungspflicht
Unternehmen, welche in den Jahren 2023 und 2024 die beiden Schwellen von € 5,164 Mio. an Erlöse und von € 1,1 Mio. an Endbeständen bzw. Vorräten überschritten haben, sind ab 1. Jänner 2026 verpflichtet, eine Lagerbuchhaltung zu führen.
Die genannte Pflicht greift ab dem zweiten Folgejahr, nachdem für zwei nacheinander folgende Jahre die erwähnten Schwellen überschritten wurden. Das erste Folgejahr gilt als Vorbereitungsjahr. Dies betrifft auch die Bauunternehmen mit entsprechenden Baustellenbuchhaltungen.
Steuerabsetzbeträge für Bausanierungsarbeiten und engergetische Sanierung
Bereits im Jahr 2025 musste zwischen Baumaßnahmen für die Hauptwohnung und solchen für Zweitwohnungen unterschieden werden, nachdem der Absetzbetrag von 50% nur mehr für die Hauptwohnung galt und für Zweitwohnungen eine Reduzierung auf 36% vorgesehen wurde.
Für das Jahr 2026 sollen diese höheren Absetzbeträge von 50% für die Hauptwohnung laut derzeitigem Entwurf des Haushaltsgesetzes 2026 nochmals verlängert werden.
Auch der Möbelbonus (für Ausgaben bis zu € 5.000), welcher im Zuge von Wiedergewinnungsarbeiten von Wohnungen ab 01.01.2025 gewährt wird, soll für das Jahr 2026 verlängert werden.
Für den Steuerabzug von Arbeiten zum Abbau von architektonischen Barrieren ist hingegen laut dem derzeitigem Gesetzesentwurf keine Verlängerung mehr vorgesehen.
Wie auch bereits im Jahr 2025 steht der höhere Absetzbetrag von 50% nur den Eigentümern der Baueinheiten zu und unter der Voraussetzung, dass diese als Hauptwohnung zweckbestimmt werden. Mit Bezug auf das Eigentumsrecht wurde im Juni 2025[1] geklärt, dass es sich auch um nacktes Eigentum, Erbbaurecht oder um ein anderes Realrecht handeln kann (Fruchtgenuss, Wohnrecht oder reales Nutzungsrecht), das als solches im Grundbuch eingetragen ist. Die Eigentums-Voraussetzung muss bei Beginn der Wiedergewinnungs- bzw. der energetischen Bauarbeiten bestehen oder zum vorherigen Zeitpunkt, an welchem die Ausgaben getätigt werden (z. B. bei Anzahlungen).
Der erhöhte Absetzbetrag ist daher ausgeschlossen für die Ausgaben, die von Familienangehörigen getätigt werden, die ihren Wohnsitz in der Wohnung des Eigentümers unterhalten. Für diese gilt nur der normale Absetzbetrag von 36%. Gleiches gilt für Wohnungen, die aufgrund eines Mietvertrages oder eines Leihvertrages gehalten werden: Auch für diese Fälle steht nur der verminderte, normale Absetzbetrag von 36% zu.
Die zusätzliche Voraussetzung für die Anwendung des erhöhten Prozentsatzes von 50% besteht darin, dass die Wohnung vom Eigentümer oder den Angehörigen als Hauptwohnung bestimmt wird. Diese Voraussetzung muss spätestens bei Beendigung der Umbauarbeiten erfüllt werden.
Als Hauptwohnung gilt jene, in welcher der Eigentümer oder die Familienangehörigen ihren ständigen Aufenthalt haben. Es kann sich darin auch nur ein Familienangehöriger aufhalten. Hat der Eigentümer zwei Wohnungen (eine Wohnung als Hauptwohnung des Steuerpflichtigen, die andere Wohnung als Hauptwohnung des Angehörigen), kann jedenfalls nur die Wohnung des Eigentümers für Zwecke des erhöhten Absetzbetrages als Hauptwohnung betrachtet werden. Für die andere Wohnung gilt dann nur der normale Absetzbetrag.
Verjährung der Steuererklärungen – Fristen zur Steuerfeststellung
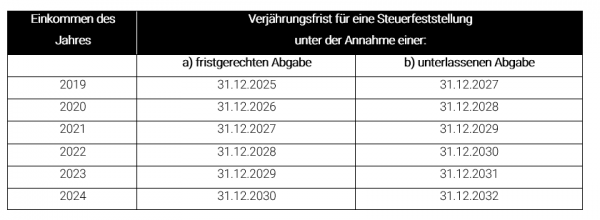
Laut den aktuellen Bestimmungen kann eine Steuerfestsetzung für eine Steuerperiode bis zum 31. Dezember des fünften Folgejahres nach Abgabe der Steuererklärung erfolgen (sieben Jahre bei unterlassener Abgabe der Steuererklärung).
Für Steuerpflichtige, welche den Zuverlässigkeitsindikatoren (ISA) unterliegen und welche in einem Jahr eine Note von zumindest acht erzielt haben, gilt für die betreffende Steuerperiode eine Reduzierung um ein Jahr (dieser Umstand wäre von den Fristen der folgenden Tabelle getrennt zu berücksichtigen).