INVESTITIONSFÖRDERUNG HYPERABSCHREIBUNG AB 2026
Mit dem Haushaltsgesetz 2026 (Art. 1 Abs. 427–436 des Gesetzes vom 30.12.2025, Nr. 199) wurde eine neue Begünstigung in Form einer erhöhten Abschreibung (iperammortamento) für Investitionen laut 4.0 (automatisierte und digital vernetzte Maschinen und Anlagen) sowie für Anlagen zur Erzeugung von Energie aus erneuerbaren Quellen für den Eigenverbrauch eingeführt. Die Maßnahme ersetzt die bisherigen Investitionsförderungen in Form von Steuerguthaben für Anlagen laut Industrie 4.0 und 5.0. Seit 12. Juni 2026 ist das Portal des GSE für die Voranmeldung der Investitionen aktiv.
Worin besteht die Förderung
Durch die Hyperabschreibung können die Kosten für eine Investition um zusätzlich 180% steuerrechtlich abgesetzt werden, wodurch die Steuerbemessungsgrundlage reduziert wird.
Beispiel: im Jahr 2026 wird eine Maschine mit den Voraussetzungen laut Industrie 4.0 im Wert von 100.000 Euro + Mwst ausgeliefert und vernetzt. Durch die Hyperabschreibung können zusätzlich 180.000 Euro, in Summe also 280.000 Euro steuerrechtlich abgesetzt werden (aufgeteilt auf die steuerrechtliche Abschreibedauer der Maschine);
Angenommen die steuerrechtlich vorgesehene Abschreibedauer der Maschine beträgt 5 Jahre (20% pro Jahr, im ersten Jahr reduziert auf die Hälfte), ergibt sich folgende Situation und Steuerersparnis:
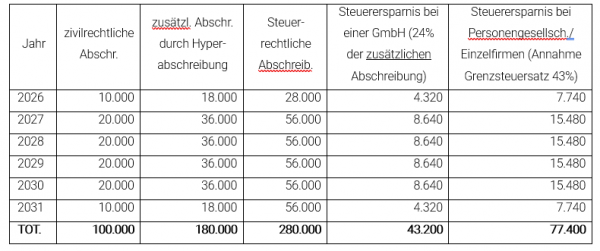
Durch die Hyperabschreibung ergibt sich für GmbHs über die Abschreibedauer eine Steuerersparnis von 43,20%. Für Gesellschafter von Personengesellschaften und Einzelunternehmer hängt die Steuerersparnis von der zutreffenden Progressionsstufe der Einkommenssteuer ab. Unter der Annahme des Grenzsteuersatzes von 43% (ab 50.000 Euro besteuerbares Einkommen) ergibt sich eine Steuerersparnis von 77,40%, aufgeteilt auf die Abschreibedauer. Hinzu kommt, dass auch die Bemessungsgrundlage für die Pensionsbeiträge reduziert wird und dementsprechend auch die jährlichen Beitragszahlungen geringer ausfallen.
Höhe der zusätzlichen Abschreibung
Die Höhe der zusätzlichen Kosten ist gestaffelt nach dem Investitionsvolumen pro Jahr:
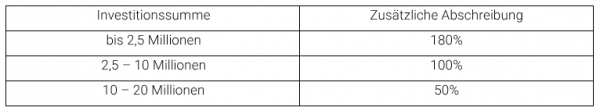
Wichtig: diese Schwellenwerte beziehen sich auf das einzelne Kalenderjahr und nicht den gesamten Förderzeitraum.
Welche Investitionen werden gefördert?
Damit die zusätzliche Abschreibung genutzt werden kann, muss es sich um folgende Anschaffungen handeln:
- Immaterielle und materielle Güter laut Industrie 4.0
Neue Anlagen und Maschinen für die eigene Betriebstätigkeit, welche die Voraussetzungen laut Industrie 4.0 erfüllen und laut den Kategorien der Tabelle IV (materielle Güter) oder V (immaterielle Güter) des Haushaltsgesetzes 2026 klassifizierbar sind und mit der Betriebssoftware vernetzt sind (es muss ein Datenaustausch zwischen angeschaffter Maschine/Anlage und der Betriebssoftware für den gesamten Zeitraum der steuerlichen Abschreibedauer erfolgen).
- Anlagen für die Erzeugung erneuerbarer Energie für den Eigenverbrauch
Begünstigt sind auch neue, betriebsnotwendige Anlagen zur Erzeugung von Energie aus erneuerbaren Quellen für den Eigenverbrauch, einschließlich Speicheranlagen. Die Anlage darf eine erwartete Produktionskapazität von höchstens 105 % des Energiebedarfs der Produktionsstätte (auf Basis der Durchschnittsverbräuche des Vorjahres) nicht überschreiten. Bei Photovoltaikanlagen sind ausschließlich Photovoltaikmodule zulässig, die in der EU hergestellt werden und einen bestimmten Mindestwirkungsgrad (efficienza di cella) aufweisen.
Die Investitionen müssen im Zeitraum 01. Jänner 2026 – 30. September 2028 getätigt werden. Für bewegliche materielle und immaterielle Güter zählt gemäß Art. 109 Abs. 1 und 2 TUIR, das Lieferungs- bzw. Versanddatum oder – falls später – der Zeitpunkt des Eigentumsübergangs. Für Anlagen zur Erzeugung aus erneuerbaren Quellen ist hingegen das Datum des Bauendes relevant.
Wer kann die Maßnahme in Anspruch nehmen?
Die Förderung kann von allen Steuersubjekten in Anspruch genommen werden, die ein Einkommen aus unternehmerischer Tätigkeit erwirtschaften und versteuern. Freiberufler oder Anwender des Pauschalsystems (bspw. Forfetari oder Landwirte mit Pauschalsystem) sind von der Förderung ausgeschlossen.
Die Begünstigung steht außerdem nur zu, wenn die Arbeitssicherheitsvorschriften des jeweiligen Sektors eingehalten werden und die Sozialversicherungsbeiträge für die Arbeitnehmer ordnungsgemäß entrichtet wurden.
Notwendige Meldungen an den GSE
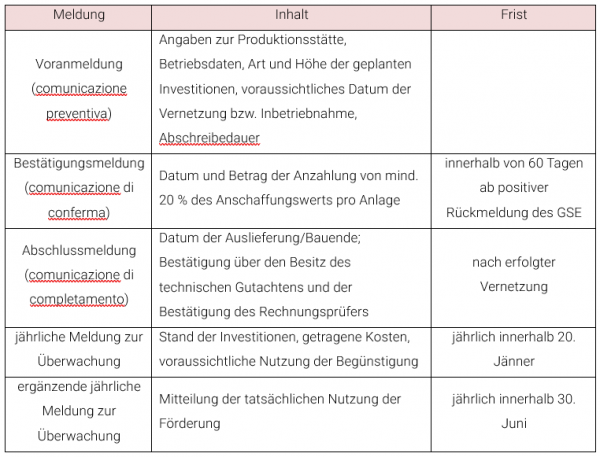
Die zusätzliche Abschreibung kann nicht automatisch durch den Ankauf der Anlagen in Anspruch genommen werden – es sind vorerst 3 Meldungen an den GSE notwendig.
- Voranmeldung
- Voranmeldung mit Bestätigung der erfolgten Akontozahlung von mindestens 20% (innerhalb von 60 Tagen)
- Abschlussmeldung (nach erfolgter Auslieferung und Vernetzung)
Sobald die Investition abgeschlossen ist und die zusätzliche Abschreibung genutzt wird, sind jährlich jeweils zwei weitere Meldungen notwendig, um das Ministerium über den Verlauf und die Nutzung der Begünstigung zu informieren.
Wichtig: die Bestätigungs- und Abschlussmeldung darf keine anderen Güter oder höheren Beträge als die jeweils vorhergehende Meldung enthalten; eine Reduzierung des ursprünglich angemeldeten Betrags ist hingegen möglich.
ÜBERSICHT DER NOTWENDIGEN MELDUNGEN
Notwendige Unterlagen
Folgende Unterlagen sind notwendig, damit die Hyperabschreibung genutzt werden kann:
- Dokumentation, um die getätigten Ausgaben nachzuweisen (alle Unterlagen, die mit dem Kauf zusammenhängen wie bspw. Angebot, Kaufvertrag, Akonto- und Saldorechnungen, Zahlungsbestätigungen, Lieferscheine usw.); laut aktuellen Angaben ist es nicht mehr notwendig, dass der Verweis auf das Gesetz auf den Unterlagen angebracht wird.
- Technisches Gutachten eines Ingenieurs oder Industriesachverständigen (perizia tecnica asseverata), der die Voraussetzungen laut Industrie 4.0 und die Klassifizierung laut Kategorien der Tabellen IV und V des Haushaltsgesetzes 2026 vornimmt sowie die erfolgte Vernetzung bestätigt; eine Eigenerklärung ist für diese Förderung nicht mehr möglich, unabhängig vom Investitionsbetrag.
- Bestätigung eines Abschlussprüfers über die tatsächlich durchgeführten Ausgaben (certificazione contabile); wenn eine GmbH bereits einen Revisor für die Bilanzprüfung ernannt hat, dann muss auch dieser mit der Ausstellung dieser Bestätigung beauftragt werden.
- Für die Jahre der Nutzung der erhöhten Abschreibung (abhängig von der vorgesehenen steuerrechtlichen Abschreibedauer) muss die Vernetzung zwischen Anlage und Betriebssoftware bzw. der Datenaustausch entsprechend dokumentiert und nachgewiesen werden.
Ab wann können die höheren Kosten genutzt werden?
Die erhöhte Abschreibung wirkt sich steuerlich erst ab jener Steuerperiode aus, in dem die Abschlussmeldung an den GSE übermittelt wird – vorausgesetzt, die Maschine/Anlage ist im selben Zeitraum bereits in Betrieb gegangen – und in jedem Fall erst nach Erhalt der positiven Rückmeldung des GSE.
Um die erste Begünstigungsquote bereits im Modell REDDITI 2027 (Steuerperiode 2026) für eine 2026 abgeschlossene Investition geltend machen zu können, muss das Gut im Jahr 2026 in Betrieb gegangen und vernetzt worden sein, das Unternehmen muss im Besitz des technischen Gutachtens und der Bestätigung eines Abschlussprüfers sein und die Abschlussmeldung muss – vorbehaltlich der positiven GSE-Rückmeldung – bis 31.12.2026 übermittelt werden. Erfolgt die Abschlussmeldung erst Anfang 2027, würde die Begünstigung nach dem aktuellen Wortlaut des Dekrets erst ab dem Modell REDDITI 2028 (Steuerperiode 2027) zustehen.
Verlust der Förderung
Die Begünstigung verfällt ganz oder teilweise, wenn folgende Situationen eintreten:
- Verkauf der begünstigten Anlage oder Verlagerung ins Ausland innerhalb der Abschreibedauer, ohne dass im selben Steuerjahr ein gleichwertiges oder technologisch höherwertiges Ersatzgut angeschafft wird;
- fehlen der Zugangsvoraussetzungen oder Mängel in der Dokumentation;
- fehlende Aufbewahrung der notwendigen Unterlagen;
- Falscherklärungen in den Meldungen.
Kumulierbarkeit mit anderen Förderungen
Die Hyperabschreibung ist mit anderen Förderungen kumulierbar, allerdings wird die zusätzliche Abschreibung nur auf den Nettowert nach Abzug anderer Förderungen, welche für dieselben Kosten gewährt wurden, berechnet.
Beispiel: eine Maschine mit den Voraussetzungen 4.0 wird um 100.000 Euro angekauft; das Unternehmen erhält einen Landesbeitrag in Höhe von 10.000 Euro; die zusätzliche Abschreibung von 180% darf nur mehr auf den Differenzbetrag von 90.000 Euro berechnet werden.
Vereinbarkeit mit dem zweijährigen Vorab-Konkordat
Die zusätzliche Abschreibung wird für die Ermittlung des Konkordats-Vorschlages nicht berücksichtigt und kann somit auch vom vereinbarten Einkommen laut Konkordat zusätzlich abgezogen werden.