Nachvollziehbare Zahlungsmittel als Voraussetzung für die Absetzbarkeit der Kosten
Die Agentur der Einnahmen hat mit dem Rundschreiben Nr. 15/E vom 22. Dezember 2025 die neuen Pflichten zur Zahlung mit nachvollziehbaren Zahlungsmitteln für Freiberufler präzisiert. Das Rundschreiben ergänzt die reformierten Vorschriften in Bezug auf das Einkommen aus freiberuflicher Tätigkeit (Art. 54 des Einkommenssteuergesetzes), welche vorsehen, dass Spesen für Unterkunft und Verpflegung, Reisekosten und Repräsentationskosten nur mehr absetzbar sind, wenn diese mit nachweislichen Zahlungsmitteln gezahlt werden.
Welche Ausgaben müssen nachvollziehbar bezahlt werden?
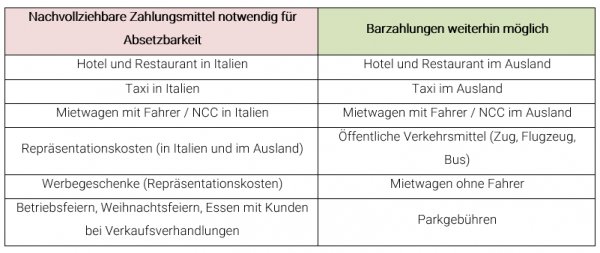
Der Art. 54-septies des Einkommenssteuergesetzes sieht vor, dass Kosten für Unterkunft und Verpflegung, Reisekosten, sowie Repräsentationskosten für die Berechnung des Einkommens aus freiberuflicher Tätigkeit nur berücksichtigt werden können, wenn diese mit nachvollziehbaren Zahlungsmitteln beglichen werden. Ausgenommen sind lediglich Kosten für Unterkunft und Verpflegung, die im Ausland getätigt werden (können weiterhin auch in bar gezahlt werden).
Was sind nachweisliche Zahlungsmittel?
Als nachweisliche Zahlungsmittel gelten alle Zahlungsformen, die den Zahler eindeutig identifizieren:
- Banküberweisungen oder Postüberweisungen
- Debitkarte/Bancomat
- Kreditkarte
- Prepaid-Karte
- Bank- oder Zirkularscheck
Zahlungen mit Bargeld sind ganz klar ausgenommen.
Steuerrechtliche Konsequenzen bei Nichteinhaltung
Werden die Kosten in bar gezahlt, dürfen diese nicht mehr für die Berechnung des steuerbaren Einkommens berücksichtigt werden – sind also nicht mehr absetzbar.
Diese Regelung betrifft laut Art. 54 des Einkommenssteuergesetzes auch die Kosten, die Sie für Ihre Kunden vorstrecken und anschließend analytisch weiterverrechnen (z.B. Hotelkosten für eine auswärtige Besprechung, die dem Kunden anschließend in Rechnung gestellt werden):
- Werden die Kosten mit nachvollziehbaren Zahlungsmitteln gezahlt, gilt die analytische Weiterverrechnung an den Kunden als neutrale Position - die Kosten werden nicht abgesetzt und die Rückerstattung ist nicht als Erlös zu versteuern;
- Werden die Kosten in bar gezahlt, handelt es sich nicht mehr um eine neutrale Position – die Kosten sind nicht absetzbar, aber die Rückerstattung durch den Kunden muss als Erlös versteuert werden;
Unsere Empfehlungen
Werden die Ausgaben in bar getätigt, dürfen diese nicht mehr abgesetzt werden, deshalb:
- zahlen Sie Hotel-, Restaurant-, Taxi- und NCC-Rechnungen in Italien ausnahmslos mit Karte, Überweisung oder anderen nachvollziehbaren Zahlungsmitteln;
- zahlen Sie alle vorausgestreckten Kosten, welche anschließend analytisch an Ihren Kunden oder andere Freiberufler weiterverrechnet werden mit nachvollziehbaren Zahlungsmitteln;
- bezahlen Sie Repräsentationskosten (Geschenke, Einladungen, Feiern) stets mit nachvollziehbaren Zahlungsmitteln – unabhängig davon, ob im In- oder Ausland;
- bewahren Sie alle Belege (Rechnungen + Zahlungsnachweis) geordnet und vollständig auf – der Zahlungsnachweis (z.B. Kontoauszug, Kreditkartenabrechnung) muss der Rechnung eindeutig zugeordnet werden können;
informieren Sie ggf. Ihre Mitarbeiter über diese Pflichten, da auch die Erstattung von Spesen an die Mitarbeiter von diesen Regeln betroffen ist.